2020年中国互联网+医疗行业研究报告 互联网和相关服务
摘要
2020年,中国互联网+医疗行业在政策、技术、需求等多重因素驱动下进入高速发展期,线上问诊、医药电商、健康管理等服务模式快速普及。本报告聚焦互联网和相关服务领域,梳理行业背景、市场规模、核心模式、竞争格局及趋势挑战,为从业者与投资者提供参考。
一、行业背景与驱动因素
1. 政策红利持续释放:2018年《关于促进“互联网+医疗健康”发展的意见》等文件明确支持互联网诊疗、远程医疗、互联网医院建设。2020年国家医保局将符合条件的互联网医疗服务纳入医保支付,进一步打破行业瓶颈。
2. 疫情催化需求爆发:新冠疫情导致线下医疗资源紧张,线上问诊、复诊续方、药品配送需求激增,互联网医疗用户渗透率大幅提升。
3. 技术基础成熟:5G、云计算、AI辅助诊断、大数据等技术降低服务门槛,提升服务效率与精准度。
4. 消费习惯转变:用户对线上医疗的接受度提高,尤其慢病管理、健康咨询等场景逐渐线上化。
二、市场规模与用户分析
2020年中国互联网医疗市场规模约2000亿元(含医药电商、问诊、健康管理等),同比增长约50%。其中互联网和相关服务收入占比约30%,主要包括平台服务费、技术服务、广告等。用户规模突破6亿,其中在线问诊用户超2亿,医药电商用户近3亿。年轻群体(25-35岁)占主力,但中老年用户增速明显。
三、主要服务模式与互联网相关服务
1. 在线问诊与复诊:平安好医生、微医、好大夫在线等提供图文/视频问诊,部分接入医保。平台通过服务佣金、会员费、企业合作等变现。
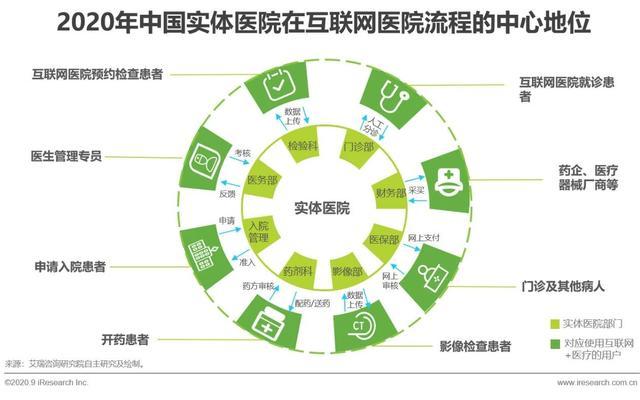
2. 互联网医院:实体医院自建或与平台共建,提供线上复诊、处方流转、慢病管理。截至2020年底,全国建成互联网医院超1000家。相关服务包括云HIS、电子处方、远程会诊系统等。
3. 医药电商:京东健康、阿里健康、美团买药等实现“问诊+购药”闭环。B2B、B2C、O2O模式并行。互联网相关服务涉及供应链SaaS、药品追溯、及时配送系统。
4. 健康管理:可穿戴设备+APP监测,AI健康风险评估。服务收入来自硬件销售、数据订阅、保险合作。
5. 医疗信息化服务:为医院提供互联网医院建设、数据中台、网络安全等解决方案,是互联网和相关服务的重要B端收入来源。
四、竞争格局
行业形成三大阵营:
- 互联网巨头:阿里健康、京东健康、腾讯医疗,依托流量与生态闭环。
- 垂直平台:平安好医生、微医、丁香园,深耕医疗专业能力。
- 传统医疗信息化企业:卫宁健康、东华软件,拓展互联网医院与云服务。
竞争焦点从流量获取转向服务质量和供应链能力,盈利模式仍在探索中。
五、挑战与问题
1. 盈利压力:多数平台仍亏损,互联网服务收入难以覆盖获客与运营成本。
2. 医疗质量与安全:线上误诊风险、医生资质审核、数据隐私保护等需规范。
3. 医保对接与支付:各地医保政策不一,跨区域结算尚未完全打通。
4. 信息孤岛:医院间数据不互通,影响服务连续性。
5. 监管合规:互联网诊疗、药品网售等细则有待完善。
六、趋势展望
1. 医+药+险闭环加速:互联网服务将深度整合医疗、医药、保险,形成全周期健康管理。
2. AI与大数据深化应用:辅助诊断、药物研发、健康管理更智能,提升互联网服务附加值。
3. 基层医疗赋能:远程医疗、互联网医院助力分级诊疗,服务下沉市场。
4. 政策持续利好:医保支付、电子处方流转等配套政策将逐步落地,推动行业规范化。
5. 5G+物联网:推动远程手术、实时监测等新场景,拓展互联网服务边界。
****
2020年是中国互联网+医疗行业的分水岭,疫情与政策共同推动行业从边缘走向主流。互联网和相关服务作为核心支撑,正从连接工具演变为医疗价值链的重构者。行业需在创新与合规间平衡,实现可持续增长。
如若转载,请注明出处:http://www.beg22.com/product/47.html
更新时间:2026-10-22 03:38:07